


Fakultas Ekonomi UIN Maulana Malik Ibrahim Malang terus memperkuat budaya akademik melalui kegiatan Diskusi Rutin yang menjadi ruang berbagi pengetahuan, bertukar gagasan, dan memperdalam pemahaman terhadap berbagai persoalan ekonomi kontemporer. Jumat (09/10), memasuki seri ke-9, diskusi kali ini mengangkat tema “Audit dan Tata Kelola (Paradigma Ulul Albab): Integrasi Dzikir, Fikir, dan Amal Shalih dalam Pengembangan Keilmuan Fakultas Ekonomi”. Tema tersebut menekankan pentingnya mengintegrasikan kompetensi akademik, integritas moral, dan nilai-nilai spiritual dalam pengembangan ilmu ekonomi serta praktik tata kelola organisasi.
Melalui platform Zoom Meeting, kegiatan ini menghadirkan dua narasumber internal Fakultas Ekonomi, yaitu Dr. H. Ahmad Djalaluddin, Lc., M.A. dan Dr. Kholilah, M.S.A., Ak., CA., CFA. Keduanya membahas audit dan tata kelola dari perspektif yang saling melengkapi, mulai dari pentingnya amanah dan integritas dalam pengelolaan organisasi hingga konsep, standar, serta prosedur audit syariah.
Dalam pemaparannya, Dr. H. Ahmad Djalaluddin menyoroti berbagai persoalan tata kelola kontemporer, terutama ketika keberhasilan organisasi cenderung diukur berdasarkan laba dan pencapaian target semata. Kondisi tersebut dapat menimbulkan kesenjangan antara kompetensi profesional dan integritas, ketika kepatuhan hanya dipahami sebagai pemenuhan administrasi, sementara konflik kepentingan dan penyimpangan dianggap sebagai sesuatu yang dapat ditoleransi demi pencapaian kinerja.
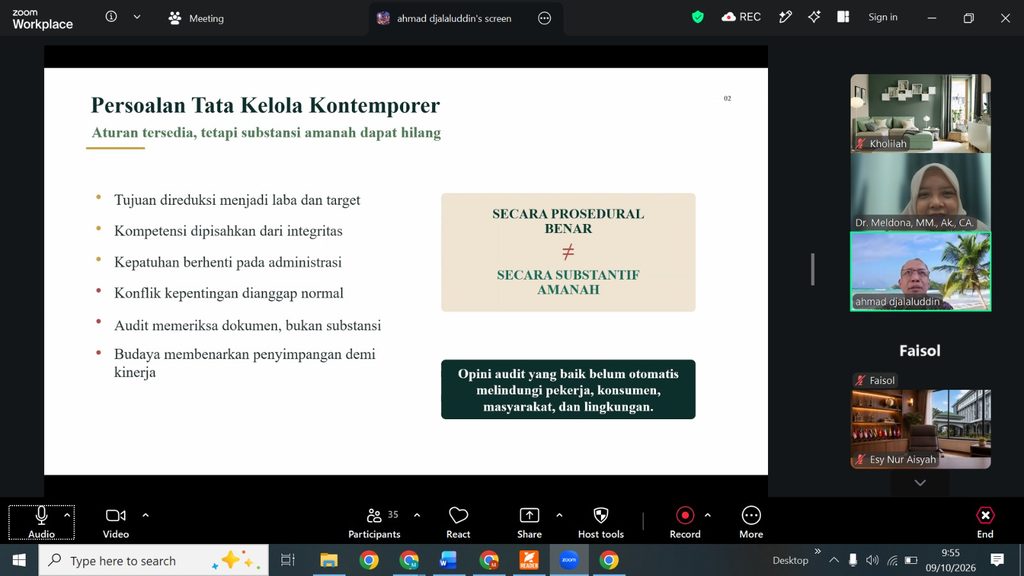
Ia menekankan bahwa tata kelola yang baik tidak cukup hanya memenuhi ketentuan prosedural, tetapi juga harus mencerminkan amanah dan tanggung jawab substantif. Sebagaimana ditegaskan dalam materi yang disampaikan, “Secara prosedural benar” tidak selalu berarti “secara substantif amanah”. Perspektif ini mengajak sivitas akademika untuk melihat tata kelola secara lebih menyeluruh, dengan mempertimbangkan nilai etika, keadilan, dan dampak keputusan terhadap berbagai pemangku kepentingan.
Lebih lanjut, Dr. Ahmad Djalaluddin mengingatkan bahwa kualitas audit perlu dinilai bukan hanya dari ketepatan prosedur dan kelengkapan dokumen, melainkan juga dari kemampuannya mendorong praktik organisasi yang bertanggung jawab. Dalam materi presentasinya, ia menegaskan, “Opini audit yang baik belum otomatis melindungi pekerja, konsumen, masyarakat, dan lingkungan.” Pernyataan tersebut menegaskan pentingnya audit yang tidak berhenti pada aspek administratif, tetapi turut memperhatikan substansi tata kelola dan konsekuensi nyata dari keputusan organisasi.
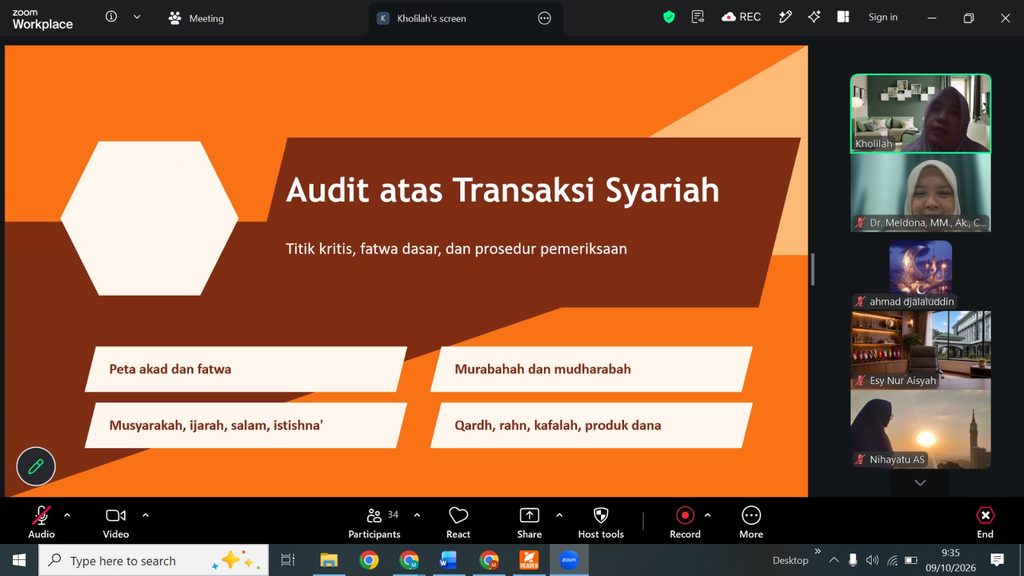
Sementara itu, Dr. Kholilah membahas audit syariah dengan menitikberatkan pada konsep, tata kelola, standar, dan prosedur pemeriksaan kepatuhan syariah. Materi ini menjelaskan bahwa audit syariah tidak hanya berorientasi pada aspek keuangan, tetapi juga mencakup pemeriksaan terhadap kesesuaian operasional, produk, transaksi, dan laporan lembaga dengan prinsip-prinsip syariah.
Dalam paparannya, audit syariah dijelaskan sebagai “pengujian kepatuhan lembaga pada aturan syariah, fatwa, dan instruksi lembaga pengawas syariah.” Pengujian tersebut bertujuan memastikan bahwa aktivitas dan produk lembaga dijalankan sesuai prinsip syariah, dengan memperhatikan landasan hukum, ketentuan fatwa, standar audit, serta mekanisme pengawasan yang berlaku.
Dr. Kholilah juga menguraikan pentingnya peran Dewan Pengawas Syariah (DPS), sistem pengendalian internal, dan proses audit yang terstruktur. Tahapan audit meliputi penugasan, perencanaan, pengumpulan bukti, pengujian, pelaporan, hingga tindak lanjut atas temuan. Seluruh tahapan tersebut perlu didukung oleh dokumentasi yang memadai agar hasil pemeriksaan dapat dipertanggungjawabkan dan menjadi dasar perbaikan tata kelola.
Selain itu, pembahasan mengenai audit atas berbagai transaksi syariah, seperti murabahah, mudharabah, musyarakah, dan ijarah, menunjukkan bahwa pemeriksaan kepatuhan membutuhkan ketelitian dalam menilai akad, dokumen pendukung, pelaksanaan transaksi, serta kesesuaiannya dengan ketentuan syariah. Dengan demikian, audit syariah berperan sebagai instrumen pengawasan sekaligus upaya menjaga integritas dan kepercayaan terhadap lembaga yang menjalankan prinsip-prinsip syariah.
Kedua materi tersebut memperlihatkan keterkaitan antara tata kelola yang berlandaskan amanah dan pelaksanaan audit yang berorientasi pada kepatuhan substantif. Dalam paradigma Ulul Albab, aktivitas akademik dan profesional tidak dipisahkan dari tanggung jawab moral dan spiritual. Integrasi dzikir, fikir, dan amal shalih menjadi landasan untuk membangun cara pandang yang tidak hanya menekankan kecakapan intelektual, tetapi juga kejujuran, keadilan, dan kemanfaatan.
Melalui Diskusi Rutin seri ke-9 ini, Fakultas Ekonomi UIN Maulana Malik Ibrahim Malang diharapkan semakin memperkuat tradisi akademik yang kritis, reflektif, dan berorientasi pada nilai. Forum ini sekaligus menjadi ruang untuk memperkaya perspektif sivitas akademika dalam memahami persoalan audit dan tata kelola, serta mendorong pengembangan keilmuan ekonomi yang memadukan profesionalisme dengan tanggung jawab etis dan spiritual.


